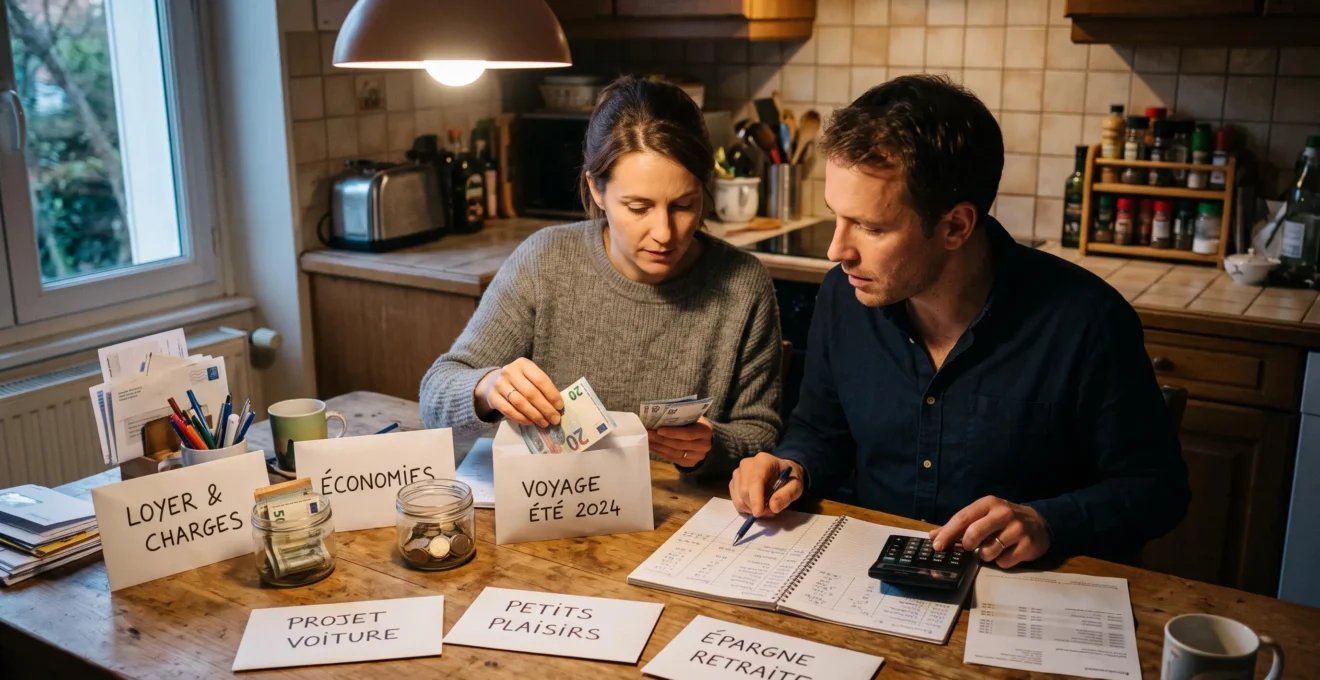
Changer de voiture, préparer un voyage, constituer un apport immobilier et remplacer un équipement coûteux : plusieurs projets peuvent mobiliser simultanément le budget d’un ménage. Pourtant, les financer tous au même rythme risque de retarder les plus importants et de transformer chaque imprévu en difficulté financière.
Pour financer plusieurs projets sans sacrifier votre épargne de sécurité, commencez par isoler une réserve destinée aux urgences. Classez ensuite vos objectifs selon leur échéance, leur coût complet et les conséquences d’un report. Répartissez votre capacité d’épargne entre les projets prioritaires, puis envisagez le crédit uniquement si ses mensualités restent compatibles avec vos dépenses réelles et vos autres ambitions.
Cette démarche ne consiste pas nécessairement à renoncer aux projets secondaires. Elle permet de déterminer lesquels financer immédiatement, lesquels préparer progressivement et lesquels différer. La bonne répartition dépend surtout de la stabilité des revenus, des charges du foyer et de la souplesse de chaque échéance.
L’essentiel pour financer plusieurs projets sans fragiliser votre budget
- Protégez une épargne de précaution distincte avant d’accélérer le financement de vos projets personnels.
- Classez chaque projet selon son urgence, son coût réel et les conséquences d’un éventuel report.
- Calculez les mensualités de crédit à partir de votre reste à vivre réel, en préservant une marge pour les imprévus.
- Pourquoi épargner pour cinq projets à la fois peut-il retarder les plus importants ?
- Comment répartir votre épargne mensuelle entre un voyage, une voiture et un apport immobilier ?
- Épargne ou crédit : quelle solution privilégier pour un projet prévu dans deux ans ?
- Quels frais annexes prévoir avant de fixer le budget réel d’un achat important ?
- Dans quel ordre financer vos projets quand votre capacité d’épargne est limitée ?
- Comment calculer votre épargne de précaution à partir de vos dépenses essentielles ?
- Comment calculer une mensualité soutenable à partir de votre reste à vivre ?
- Quelle mensualité pouvez-vous réellement rembourser sans rendre votre budget trop fragile ?
Pourquoi épargner pour cinq projets à la fois peut-il retarder les plus importants ?
Épargner simultanément pour cinq projets ralentit leur réalisation lorsque la capacité d’épargne mensuelle est limitée. Chaque objectif reçoit une fraction des sommes disponibles et met donc davantage de temps à atteindre son montant cible. Cette stratégie devient problématique lorsqu’un projet important possède une échéance difficile à déplacer, alors que d’autres dépenses pourraient attendre.
Imaginons un ménage disposant de 500 € par mois pour ses projets, après avoir prévu les dépenses courantes et la protection de son épargne de précaution. En répartissant cette somme également entre cinq objectifs, chacun reçoit 100 € mensuels. Le projet nécessitant 6 000 € demanderait alors 60 mois d’épargne, sans intérêts ni évolution de prix.
En lui affectant plutôt 300 € mensuels, le même montant serait constitué en 20 mois. Cet exemple purement hypothétique illustre le mécanisme de dilution : une répartition équitable n’est pas nécessairement adaptée à des échéances différentes.
Sur de petites sommes, certains frais fixes ou minimums de versement peuvent également peser davantage, selon les produits utilisés. Toutefois, la dispersion de l’épargne n’entraîne pas automatiquement une perte de rendement : son principal inconvénient reste souvent le ralentissement des objectifs prioritaires.
Un second risque est comportemental. Lorsque plusieurs projets progressent lentement, le ménage peut être tenté de prélever sur différentes réserves pour satisfaire un besoin immédiat. Ces retraits successifs rendent la progression moins lisible et peuvent décourager la poursuite des objectifs initiaux.
Pour éviter cette situation, distinguez deux catégories :
- Les projets contraints : remplacement d’un véhicule indispensable, travaux nécessaires ou dépenses familiales prévisibles.
- Les projets choisis : voyage, équipement de confort ou achat pouvant être différé sans conséquence majeure.
Cette distinction compte particulièrement pour un apport immobilier. Si sa constitution prend plusieurs années supplémentaires, l’achat peut ne plus correspondre au calendrier familial envisagé. Les prix, les revenus et les conditions d’emprunt peuvent aussi évoluer entre-temps, sans que leur direction soit prévisible.
L’Agence de la consommation en matière financière du Canada recommande de définir les objectifs, de les classer par priorité, d’attribuer un montant à chacun et de prévoir un échéancier, comme l’expliquent les recommandations du gouvernement canadien sur les objectifs d’épargne et d’investissement.
Une fois les priorités établies, la question devient celle de la proportion à attribuer à chaque objectif plutôt que du nombre de projets à poursuivre.
Comment répartir votre épargne mensuelle entre un voyage, une voiture et un apport immobilier ?
Répartissez votre épargne mensuelle selon trois critères : la date prévue de chaque projet, le montant restant à constituer et les conséquences d’un report. Réservez les parts les plus importantes aux objectifs contraints ou difficiles à différer, tout en conservant des enveloppes distinctes. Les projets rapprochés nécessitent une épargne disponible et protégée contre les fluctuations des marchés.
La première étape consiste à fixer une échéance réaliste. Un voyage prévu dans quelques mois ne se finance pas de la même manière qu’un véhicule à remplacer dans deux ans ou qu’un apport immobilier à constituer sur plusieurs années.
Pour un objectif à un ou deux ans, la disponibilité et la protection du capital doivent primer. Pour un projet plus lointain, d’autres solutions peuvent être étudiées selon le risque acceptable, mais un apport immobilier dont le montant doit être garanti mérite également une gestion prudente.
La méthode consiste ensuite à calculer l’effort mensuel nécessaire pour chaque objectif : montant restant à financer divisé par le nombre de mois disponibles, sans présumer de rendements futurs.
Voici un exemple hypothétique pour un foyer pouvant affecter 600 € mensuels à ses projets :
| Projet | Part mensuelle | Logique de répartition |
|---|---|---|
| Apport immobilier | 420 € (70 %) | Objectif majeur, avec un montant cible élevé |
| Remplacement de voiture | 120 € (20 %) | Besoin prévisible à anticiper |
| Voyage | 60 € (10 %) | Projet dont le calendrier reste adaptable |
Cette répartition 70/20/10 est un exemple d’organisation, pas une règle financière universelle. Si la voiture doit impérativement être remplacée prochainement, son financement pourrait passer devant l’apport immobilier.
La réversibilité du projet est donc essentielle : reporter un voyage peut simplement modifier les vacances, alors que différer le remplacement d’un véhicule indispensable peut perturber les déplacements professionnels.
Des comptes ou sous-comptes identifiés par projet facilitent le suivi des montants disponibles. Cette séparation rend également plus visible le fait qu’une dépense supplémentaire pour le voyage réduirait les moyens consacrés à l’immobilier.
Quand deux échéances tombent la même année, comparez le financement encore nécessaire et le coût pratique de leur report. Vous pouvez alors réduire temporairement les versements destinés au projet le plus flexible, sans toucher à la réserve d’urgence.
Cette méthode permet de financer plusieurs objectifs simultanément lorsque les ressources le permettent, mais elle doit rester adaptable si un crédit devient nécessaire.
Épargne ou crédit : quelle solution privilégier pour un projet prévu dans deux ans ?
Pour un projet prévu dans deux ans, privilégiez généralement l’épargne si vous pouvez réunir le montant nécessaire sans réduire votre réserve de sécurité. Le crédit peut être pertinent lorsque le besoin devient urgent ou que l’attente entraîne des coûts importants. Comparez toutefois son coût total avec les avantages du financement immédiat et son impact sur vos autres projets.
Trois variables permettent d’organiser cette décision : le temps réellement disponible, le coût du financement et le risque de ne pas pouvoir réaliser le projet à la date souhaitée.
Épargner évite les intérêts et les frais de crédit. En revanche, le montant disponible peut devenir insuffisant si le prix du bien augmente pendant l’attente. Cette hausse reste une possibilité et non une certitude.
Le crédit permet de disposer plus rapidement du bien, mais il crée une obligation de paiement qui limite les choix futurs. La comparaison doit donc prendre en compte le taux effectif global applicable, les frais, l’assurance éventuelle et la durée de remboursement.
Il faut également comparer le coût du crédit au rendement net de l’épargne. Le rendement après fiscalité, et son pouvoir d’achat après inflation, sont deux notions distinctes : toutes deux peuvent éclairer la décision, mais elles ne doivent pas être confondues dans un même calcul.
Un crédit peut exceptionnellement s’avérer économiquement préférable à une longue attente, notamment si un véhicule indispensable doit être remplacé immédiatement et que conserver l’ancien entraîne des frais importants. Il faut néanmoins chiffrer ces frais plutôt que présumer qu’un achat anticipé sera moins coûteux.
Le principal danger est l’effet en cascade des mensualités. Un crédit automobile remboursé pendant plusieurs années réduit l’argent disponible pour constituer un apport immobilier. S’il est encore en cours lors d’une demande de prêt immobilier, il peut aussi peser sur l’évaluation du dossier.
Une troisième possibilité consiste à financer une partie de l’achat avec l’épargne spécifiquement prévue à cet effet, puis à compléter avec un crédit limité. Cette approche peut réduire les intérêts, à condition de ne pas utiliser la réserve d’urgence ni de compromettre un projet prioritaire.
| Solution | Avantage principal | Point de vigilance |
|---|---|---|
| Épargne seule | Pas d’intérêts d’emprunt | Projet éventuellement retardé |
| Crédit seul | Achat réalisable plus rapidement | Mensualités et coût total du financement |
| Épargne et crédit | Montant emprunté potentiellement réduit | Préservation des autres réserves |
Avant de signer, vérifiez aussi les conditions de remboursement anticipé et les frais éventuellement associés selon le contrat et le pays concerné.
Le choix devient plus fiable lorsque le montant à financer correspond au coût complet du projet, et non seulement au prix affiché.
Quels frais annexes prévoir avant de fixer le budget réel d’un achat important ?
Avant de fixer le budget d’un achat important, additionnez le prix du bien, les frais obligatoires, les dépenses d’installation et les charges récurrentes qu’il entraînera. Ajoutez une marge adaptée aux incertitudes du projet. Cette estimation évite de découvrir après l’achat un besoin de financement supplémentaire qui viendrait réduire l’épargne destinée à d’autres objectifs.
Le coût d’acquisition correspond à la somme nécessaire pour obtenir et mettre en service le bien. Il peut inclure des taxes, des formalités, des frais de livraison ou des prestations indispensables.
Le coût de possession correspond ensuite aux dépenses nécessaires pour conserver et utiliser ce bien : entretien, réparations, énergie, assurance ou abonnements.
Les postes à prévoir varient selon le type d’achat :
| Projet | Frais d’acquisition possibles | Charges futures à anticiper |
|---|---|---|
| Immobilier | Frais d’acte, taxes, garantie, éventuels travaux | Entretien, assurances, charges et fiscalité locale |
| Véhicule | Immatriculation, mise en circulation, équipements | Assurance, énergie, entretien, réparations |
| Équipement important | Livraison, installation, accessoires indispensables | Énergie, maintenance, consommables, abonnements |
Pour l’immobilier en France, les Notaires de France indiquent que les frais d’acquisition représentent généralement environ 7 à 8 % du prix dans l’ancien, contre 2 à 3 % dans le neuf lorsque les conditions correspondantes sont réunies. Ces ordres de grandeur sont présentés dans les explications des Notaires de France sur les frais d’acquisition dans le neuf.
Ces pourcentages ne sont pas transposables aux autres pays francophones : la fiscalité et les formalités immobilières varient selon le territoire et la nature de l’opération.
Pour préparer votre budget, répartissez les coûts dans quatre catégories : prix d’achat, frais obligatoires, prestations facultatives et imprévus. Estimez les postes connus au moyen de devis ou de barèmes applicables, puis définissez une marge de sécurité en fonction de l’ancienneté du bien et des risques identifiés.
Aucun pourcentage unique de marge ne convient à tous les achats. Un véhicule d’occasion dont l’état mécanique est incertain n’expose pas nécessairement aux mêmes dépenses imprévues qu’un équipement neuf assorti d’une garantie.
Enfin, convertissez les dépenses de possession annuelles en provisions mensuelles. Vous pourrez ainsi mesurer ce que l’achat retirera durablement à votre capacité d’épargne.
Un budget réaliste permet ensuite de comparer les projets sur une base commune et de définir leur ordre de réalisation.
Dans quel ordre financer vos projets quand votre capacité d’épargne est limitée ?
Lorsque votre capacité d’épargne est limitée, financez d’abord les projets dont le report compromettrait un besoin essentiel ou entraînerait des coûts importants. Faites ensuite progresser les objectifs à échéance rapprochée, puis les projets plus flexibles. Cette hiérarchie doit tenir compte du montant à réunir, du délai disponible et de l’impact concret de chaque dépense sur votre quotidien.
Une matrice simple permet de croiser deux critères : l’urgence du projet et son importance pratique.
| Situation | Priorité indicative | Décision à envisager |
|---|---|---|
| Urgent et essentiel | Très élevée | Financer en premier, après protection des besoins vitaux |
| Important mais différable | Élevée à intermédiaire | Préparer un financement progressif |
| Proche mais facultatif | Variable | Réduire le budget ou reporter l’échéance |
| Non urgent et facultatif | Plus faible | Financer avec le surplus disponible |
Cette méthode évite qu’un projet séduisant, mais facultatif, absorbe les fonds nécessaires à une dépense incontournable.
Il faut toutefois intégrer le coût du report. Continuer à utiliser une voiture nécessitant des réparations de plus en plus coûteuses peut rendre son remplacement prioritaire. De même, repousser un achat immobilier peut prolonger les dépenses de location, sans que cela signifie automatiquement qu’acheter plus tôt soit plus avantageux.
Deux organisations restent possibles. Dans une approche séquentielle, vous concentrez une grande partie de l’épargne sur un projet, puis réaffectez les versements au suivant une fois l’objectif atteint. Dans une approche parallèle, plusieurs projets reçoivent chaque mois une part de l’épargne disponible.
Le financement séquentiel convient particulièrement à des échéances successives et à des objectifs flexibles. Le financement parallèle est plus adapté lorsque plusieurs dépenses prévisibles nécessitent une préparation simultanée. Aucun modèle n’est systématiquement supérieur.
Votre checklist pour établir un ordre de financement réaliste
- Recensez tous vos projets dans un tableau et indiquez pour chacun un montant cible vérifiable.
- Ajoutez une échéance et précisez si elle peut être décalée, afin d’obtenir un calendrier des dépenses.
- Estimez le coût d’un report pour chaque projet et consignez les conséquences identifiées.
- Classez les projets selon leur urgence et leur impact dans une liste de priorités argumentée.
- Affectez une somme mensuelle à chaque priorité et construisez un calendrier de financement à réviser régulièrement.
Réexaminez ce classement à chaque projet terminé ou lors d’un changement important : évolution des revenus, arrivée d’un enfant, nouvelle dépense contrainte ou modification du prix d’un achat.
Cette hiérarchie ne protège réellement le budget que si une réserve distincte reste disponible pour absorber les imprévus.
Comment calculer votre épargne de précaution à partir de vos dépenses essentielles ?
Pour calculer votre épargne de précaution, additionnez vos dépenses essentielles mensuelles, puis multipliez ce montant par un nombre de mois adapté à votre situation. Le résultat constitue une cible de réserve disponible pour les véritables urgences. Ajustez-la selon la stabilité de vos revenus, vos charges familiales et votre capacité à retrouver rapidement des ressources en cas de difficulté.
L’épargne de précaution doit être distinguée des sommes destinées à des achats planifiés. Elle sert notamment à faire face à une perte de revenus, à une réparation automobile imprévue ou à une dépense de santé importante qui ne peut pas être reportée.
Sans cette réserve, un accident de parcours peut obliger à interrompre plusieurs projets simultanément. Vous risquez alors de prélever sur l’apport immobilier ou sur le budget du remplacement de véhicule, avant de devoir reconstituer ces montants.
La première étape consiste à déterminer les dépenses mensuelles incompressibles : logement, alimentation de base, énergie, assurances, transports indispensables, remboursements de crédits et autres obligations récurrentes.
Pour les dépenses irrégulières mais nécessaires, utilisez une provision mensuelle cohérente avec les montants observés. Une facture annuelle prévisible doit être intégrée au budget courant plutôt que systématiquement traitée comme une urgence.
La deuxième étape consiste à choisir une durée de protection. L’Agence de la consommation en matière financière du Canada propose, à titre indicatif, de viser progressivement l’équivalent de trois à six mois de dépenses habituelles ou de revenus, selon ses conseils institutionnels sur la constitution d’un fonds d’urgence.
Cette référence n’est pas un seuil obligatoire. Utiliser les dépenses essentielles pour construire votre propre réserve constitue une méthode budgétaire possible, mais elle peut conduire à un montant différent d’un calcul basé sur l’ensemble des dépenses habituelles.
Cas pratique : déterminer une réserve de précaution
Dans cet exemple entièrement hypothétique, un foyer supporte 2 000 € de dépenses essentielles par mois. Une couverture de quatre mois représente donc une réserve cible de 8 000 €.
Si le foyer possède déjà 5 000 € disponibles, il lui reste 3 000 € à constituer pour atteindre sa cible. Le nombre de mois choisi est une hypothèse pédagogique, à ajuster à la situation réelle du ménage.
Un salarié disposant de revenus stables peut évaluer différemment son risque financier d’un indépendant soumis à des encaissements irréguliers. Un couple avec deux revenus peut bénéficier d’une diversification, mais doit aussi considérer la possibilité de charges communes importantes ou d’une interruption simultanée de revenus.
Le fonds doit rester sur un support sécurisé, rapidement accessible et peu coûteux, selon les possibilités offertes dans le pays concerné. Il est préférable de le séparer des comptes destinés aux projets pour éviter de le confondre avec de l’argent disponible pour les achats.
Une fois cette protection définie, le reste de votre budget permet d’évaluer plus précisément la place disponible pour d’éventuelles mensualités de crédit.
Comment calculer une mensualité soutenable à partir de votre reste à vivre ?
Pour calculer une mensualité soutenable, partez de vos revenus réguliers et déduisez les charges fixes, les dépenses variables réellement observées, les provisions nécessaires et l’épargne de précaution à maintenir. Ne consacrez pas automatiquement tout le solde disponible au remboursement. La mensualité retenue doit permettre de financer les autres projets prioritaires et de conserver une marge face aux imprévus.
Le reste à vivre théorique est souvent obtenu en retirant les charges fixes connues des revenus. Il peut donner une impression trompeuse de confort financier, car il ne tient pas toujours compte des courses, des transports variables, des dépenses familiales ou des achats occasionnels.
Le reste à vivre réel doit au contraire s’appuyer sur les mouvements effectivement constatés sur une période suffisamment représentative, en tenant compte des dépenses saisonnières et irrégulières.
Commencez par examiner vos relevés et vos dépenses sur plusieurs mois. Calculez ensuite une moyenne prudente, identifiez les variations importantes et vérifiez les périodes atypiques. Il est utile de distinguer les dépenses ajustables des obligations que vous ne pouvez pas réduire facilement.
La formule de travail consiste à soustraire aux revenus disponibles les charges et dépenses réelles, puis les provisions et les montants nécessaires à la sécurité financière. Le solde obtenu représente un plafond budgétaire avant application d’une marge supplémentaire de prudence.
Voici un exemple entièrement hypothétique :
| Poste | Montant mensuel |
|---|---|
| Revenus disponibles | 4 000 € |
| Charges fixes, crédits existants compris | 1 600 € |
| Dépenses variables habituelles | 1 000 € |
| Provision pour dépenses irrégulières | 300 € |
| Épargne de sécurité et projets maintenus | 500 € |
| Solde avant nouveau crédit et marge supplémentaire | 600 € |
Dans ce scénario, les 600 € ne constituent pas une mensualité automatiquement soutenable. Le foyer doit encore tenir compte des risques de variation des dépenses, de sa réserve disponible et des engagements futurs.
Les simulateurs de crédit peuvent également présenter une capacité d’emprunt théorique fondée sur des ratios bancaires. Ces résultats ne décrivent pas nécessairement le niveau de vie que le ménage pourra maintenir.
En France, par exemple, le Haut Conseil de stabilité financière fixe en principe à 35 % le plafond du taux d’effort pour les crédits immobiliers relevant de son dispositif, sous réserve des possibilités de flexibilité prévues. Ce critère ne s’applique pas universellement aux autres pays francophones et ne garantit pas l’acceptation d’un dossier.
Le calcul personnel doit donc compléter l’analyse bancaire. Pour tester la résistance de votre budget, simulez une baisse temporaire de revenus ou une hausse d’une charge essentielle et vérifiez que la mensualité reste payable sans recourir systématiquement au découvert ou à la réserve d’urgence.
Cette première estimation doit ensuite être confrontée à la fragilité financière globale du ménage avant toute décision d’emprunt.
À retenir avant de fixer votre mensualité
- Une mensualité compatible avec un ratio bancaire peut rester trop lourde pour votre budget quotidien.
- Les crédits existants et les charges prévisibles doivent être intégrés avant d’évaluer un nouvel engagement.
- La capacité à absorber une baisse de revenus ou une dépense imprévue compte autant que le montant disponible lors d’un mois normal.
Quelle mensualité pouvez-vous réellement rembourser sans rendre votre budget trop fragile ?
Vous pouvez réellement rembourser une mensualité qui reste compatible avec vos dépenses courantes, vos engagements existants et une marge de sécurité, y compris pendant un mois financièrement difficile. Le montant acceptable est donc souvent inférieur au maximum théorique calculé par un prêteur. Il dépend de la stabilité de vos revenus, des charges futures et des autres projets que vous souhaitez préserver.
Un budget devient fragile lorsqu’un imprévu relativement modéré oblige à emprunter de nouveau, à retarder une dépense essentielle ou à puiser dans la réserve de précaution pour payer une mensualité habituelle.
Pour éviter cette situation, distinguez deux évaluations complémentaires. Le calcul du reste à vivre établit un montant disponible dans les conditions observées. Le test de fragilité vérifie si ce montant reste raisonnable lorsque ces conditions se détériorent.
Examinez notamment la variabilité des revenus, les besoins prévisibles des enfants, l’entretien d’un véhicule, les travaux à venir et les autres échéances de crédit.
Le montant d’une mensualité ne doit pas être étudié isolément. Un crédit automobile peut être supportable aujourd’hui tout en réduisant les possibilités de financement d’un achat immobilier prévu prochainement.
Lors de l’étude d’un dossier immobilier, les établissements prêteurs tiennent compte des charges d’emprunt existantes selon les règles et pratiques applicables. En France, le dispositif du Haut Conseil de stabilité financière encadre notamment le taux d’effort à partir des charges d’emprunt et des revenus. Le calendrier d’extinction d’un crédit en cours peut donc être déterminant.
La comparaison doit porter sur la période pendant laquelle les remboursements se chevauchent, plutôt que sur le seul montant initial des prêts.
Avant de souscrire, testez plusieurs scénarios plausibles : une interruption partielle de revenus, une augmentation temporaire des dépenses ou la nécessité d’utiliser une partie du budget pour un projet essentiel. Aucun pourcentage universel de réduction de revenus ne convient à tous les ménages : utilisez des hypothèses adaptées à votre situation.
Après la souscription, certains signes peuvent révéler une mensualité excessive :
- Un recours au découvert plus fréquent pour terminer le mois.
- Des versements vers l’épargne de précaution régulièrement suspendus.
- Le financement de dépenses essentielles par de nouveaux crédits.
- Des retards de paiement ou des prélèvements difficiles à honorer.
- Des projets indispensables continuellement reportés faute de trésorerie.
Si ces signaux apparaissent, actualisez immédiatement votre budget et contactez le prêteur avant une aggravation des difficultés. Selon les contrats et les règles locales, un aménagement des échéances, une renégociation ou un regroupement de crédits peut être envisagé. Ces solutions doivent être évaluées à partir de leur coût total, de leurs frais et de leurs effets sur la durée de remboursement.
Le véritable objectif n’est pas d’obtenir la mensualité la plus élevée possible, mais de conserver une capacité d’adaptation suffisante pour faire face aux imprévus et continuer à financer les projets prioritaires.
Commencez par dresser votre tableau de projets, vérifier votre réserve de précaution et établir le montant mensuel réellement disponible. Vous pourrez ensuite choisir quels objectifs financer, lesquels reporter et si un emprunt limité apporte une réelle valeur à votre situation.
Peut-on commencer à épargner pour un projet avant d’avoir constitué toute sa réserve d’urgence ?
Oui, à condition de tenir compte du niveau de risque du ménage. Il est possible de construire progressivement une première réserve tout en préparant certaines dépenses incontournables. Toutefois, accélérer les projets facultatifs alors que la moindre urgence impose de s’endetter fragilise le budget. La priorité consiste à définir une protection minimale adaptée, puis à progresser vers la réserve cible.
Faut-il ouvrir un compte bancaire différent pour chaque projet ?
Ce n’est pas obligatoire. Des sous-comptes, des enveloppes virtuelles ou un tableau de suivi peuvent suffire si les montants restent clairement identifiés. L’essentiel est de distinguer l’argent destiné à chaque projet et de choisir des supports adaptés à son échéance, à sa disponibilité et à son niveau de risque.
Que faire lorsqu’un projet devient plus coûteux que prévu ?
Commencez par vérifier l’origine du dépassement et distinguer les frais indispensables des dépenses facultatives. Comparez ensuite trois solutions : réduire le périmètre du projet, prolonger son échéance ou réaffecter une partie de l’épargne destinée à un objectif moins prioritaire. Évitez de puiser dans la réserve d’urgence pour couvrir un dépassement prévisible.
Comment gérer une prime exceptionnelle lorsque plusieurs projets sont en cours ?
Réexaminez d’abord votre situation financière : réserve de précaution, dettes coûteuses, dépenses certaines à venir et objectifs prioritaires. La prime peut ensuite être répartie entre la reconstitution d’une réserve insuffisante, la réduction d’une dette ou l’accélération d’un projet. Il n’existe pas de pourcentage universel à appliquer.
À quelle fréquence faut-il revoir son plan de financement personnel ?
Un contrôle régulier, par exemple lors du bilan budgétaire mensuel, permet de suivre l’avancement des montants épargnés. Réévaluez surtout les priorités lors d’un changement de revenus, de charges, de situation familiale ou d’échéance. Lorsqu’un crédit se termine ou qu’un projet est financé, les sommes libérées peuvent être réaffectées à l’objectif suivant.