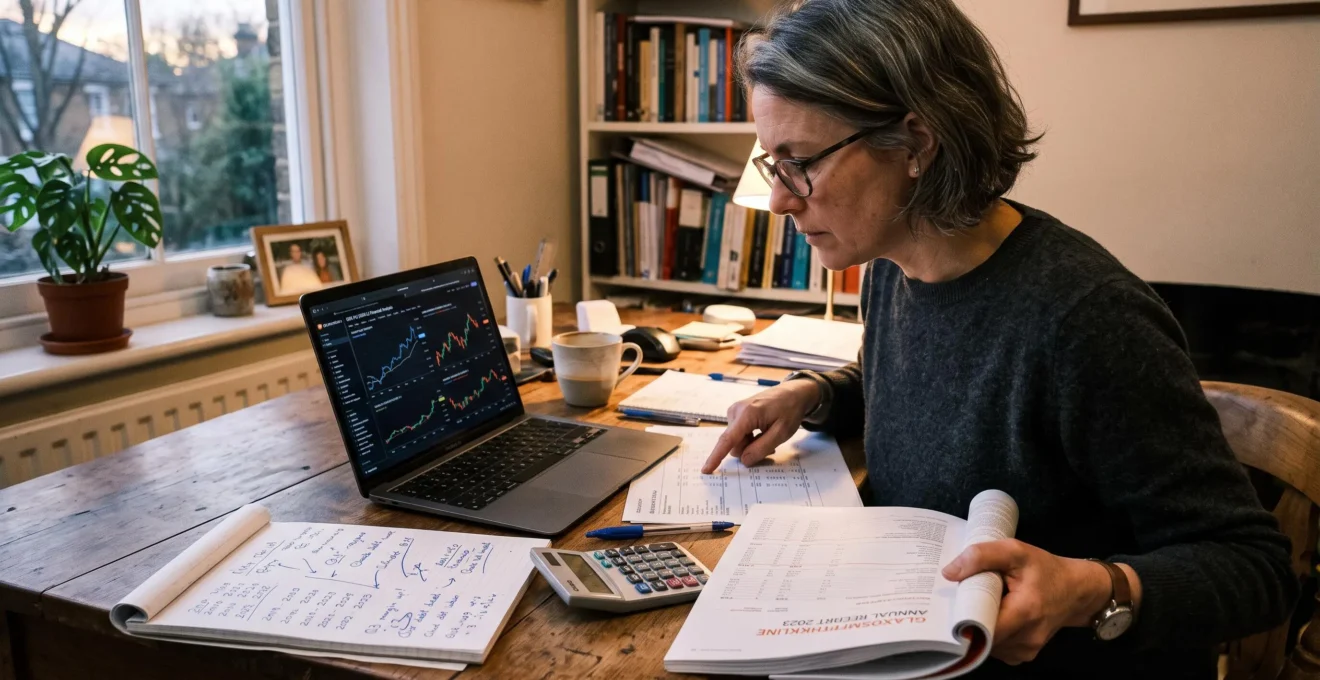
Une société peut publier des bénéfices en hausse, afficher une dette maîtrisée et pourtant constituer un mauvais investissement au prix proposé par le marché. À l’inverse, une baisse du cours ne signifie pas nécessairement que son activité se détériore. Pour analyser une société cotée avant d’acheter ses actions, il faut donc distinguer trois dimensions : la qualité économique de l’entreprise, sa solidité financière et sa valorisation boursière.
Cette démarche repose d’abord sur les rapports financiers officiels, puis sur l’examen des marges, de l’endettement, des flux de trésorerie et des perspectives. Elle nécessite également de comparer l’entreprise à ses concurrents et d’identifier les hypothèses déjà intégrées dans son cours.
L’objectif n’est pas de prédire la prochaine variation du titre. Il s’agit de déterminer si l’entreprise possède des caractéristiques suffisamment solides, si ses risques sont compréhensibles et si le prix demandé laisse une marge de sécurité adaptée aux incertitudes. Cette analyse doit ensuite être actualisée lorsque de nouvelles informations importantes apparaissent.
Analyser une action avant d’investir : les points essentiels
- Étudier l’entreprise : comprendre son activité, sa position concurrentielle, ses marges et les facteurs de croissance ou de fragilité.
- Vérifier les comptes : rapprocher bénéfices, endettement et flux de trésorerie sur plusieurs exercices, puis comparer ces données aux concurrents.
- Évaluer le prix et les risques : examiner les multiples de valorisation, les attentes du marché et les événements susceptibles de modifier la thèse d’investissement.
- Pourquoi le cours d’une société rentable peut-il chuter après de bons résultats ?
- Comment analyser une entreprise en 30 minutes avant d’acheter une action ?
- Deux sociétés du même secteur : laquelle semble la plus solide financièrement ?
- Quels signaux peuvent révéler qu’une société cotée est devenue trop chère ?
- Quand revoir votre analyse après des résultats, une acquisition ou un changement de direction ?
- Comment lire les documents comptables d’une société en moins d’une heure ?
- Pourquoi une croissance rapide peut-elle provoquer une crise de trésorerie ?
- Quels documents comptables examiner pour comprendre rapidement la santé d’une entreprise ?
Pourquoi le cours d’une société rentable peut-il chuter après de bons résultats ?
Le cours d’une société rentable peut chuter après de bons résultats lorsque ceux-ci sont inférieurs aux attentes déjà intégrées par les investisseurs. Une croissance des bénéfices ne suffit donc pas à faire monter une action : le marché réagit surtout à l’écart entre les performances publiées, les anticipations et les perspectives futures. La valorisation initiale joue également un rôle déterminant.
Le prix d’une action reflète une estimation collective des bénéfices futurs, mais aussi les taux d’intérêt, les risques perçus et l’appétit des investisseurs pour le titre. Lorsque le marché anticipe une forte progression des résultats, une publication simplement satisfaisante peut provoquer une déception.
Prenons un exemple purement hypothétique. Une société augmente son bénéfice par action de 12 %, alors que les analystes anticipaient une progression de 20 %. Malgré une amélioration économique réelle, le marché peut réviser ses prévisions et réduire le prix qu’il accepte de payer pour chaque euro de bénéfice.
Il faut ainsi distinguer la performance de l’entreprise, mesurée notamment par son chiffre d’affaires, ses marges et ses bénéfices, de la performance de son action, qui dépend également du prix d’achat et de son évolution en Bourse.
Plusieurs éléments peuvent expliquer une baisse après la publication des comptes :
- Des prévisions de chiffre d’affaires ou de bénéfice par action inférieures aux attentes.
- Une révision à la baisse des objectifs financiers annoncés par la direction.
- Une dégradation anticipée des marges ou de la demande au prochain semestre.
- Un dividende inférieur aux anticipations, lorsque sa distribution constitue un critère important pour les investisseurs.
- Une diminution du multiple de valorisation, même si les bénéfices progressent.
Sur certaines petites et moyennes capitalisations françaises, la liquidité plus limitée peut amplifier les mouvements. Un déséquilibre entre les ordres de vente et d’achat suffit parfois à provoquer une variation importante, sans changement proportionnel des fondamentaux.
L’investisseur doit donc examiner le consensus préalable, les commentaires de la direction et la réaction du marché sans confondre systématiquement une baisse avec une détérioration de l’entreprise.
Une bonne entreprise n’est pas nécessairement une bonne action à n’importe quel prix. Cette distinction justifie un premier filtrage de l’activité et des comptes avant toute décision d’achat.
Comment analyser une entreprise en 30 minutes avant d’acheter une action ?
Une première analyse en 30 minutes permet de déterminer si une société cotée mérite une étude approfondie. Elle consiste à comprendre son modèle économique, vérifier sa croissance et ses marges, examiner sa dette, puis repérer les principaux risques. Ce filtrage sert à éliminer les dossiers peu convaincants, mais ne permet pas de déterminer un prix d’achat définitif.
Commencez par les documents publiés sur le site de la société, généralement dans la rubrique consacrée aux investisseurs. Les rapports financiers annuels et semestriels constituent les principales sources officielles. En France, le guide de l’AMF sur l’information périodique des sociétés cotées précise le cadre applicable selon les catégories d’émetteurs et de marchés.
Les communications trimestrielles peuvent compléter cette documentation lorsqu’elles sont disponibles. Leur fréquence et leur contenu ne sont toutefois pas identiques pour toutes les sociétés ou toutes les places boursières francophones.
Une lecture efficace peut suivre cinq séquences :
- Minutes 0 à 5 : identifier les produits, les clients, les marchés géographiques et les sources de revenus.
- Minutes 5 à 10 : déterminer ce qui protège l’entreprise de ses concurrents : marque, coûts, technologie, réseau ou relations commerciales.
- Minutes 10 à 17 : observer l’évolution du chiffre d’affaires, du résultat opérationnel et des marges sur cinq à dix exercices, selon les données disponibles.
- Minutes 17 à 24 : vérifier la dette, les liquidités, les flux de trésorerie et les besoins de financement.
- Minutes 24 à 30 : examiner les dividendes, rachats d’actions, émissions de titres et principaux risques mentionnés dans les publications.
Certains écarts nécessitent une investigation supplémentaire : chiffre d’affaires en hausse sans amélioration du résultat, endettement progressant plus rapidement que l’activité, stocks ou créances clients croissant fortement, ou publications financières retardées.
Les cessions importantes de titres par les dirigeants, un changement d’auditeur ou une rupture dans les méthodes comptables méritent également d’être contextualisés. Ils ne démontrent pas, à eux seuls, l’existence d’une difficulté.
Checklist : cinq vérifications avant d’approfondir une action
- Résumer en trois phrases la manière dont l’entreprise gagne de l’argent. Livrable : une fiche décrivant son modèle économique.
- Relever les principaux chiffres de cinq exercices disponibles. Livrable : un tableau du chiffre d’affaires, des marges et du résultat net.
- Identifier la dette financière, la trésorerie et les échéances importantes. Livrable : une synthèse de la structure financière.
- Comparer le résultat net aux flux de trésorerie opérationnels. Livrable : un relevé des écarts constatés et de leurs explications éventuelles.
- Noter trois risques et les informations manquantes. Livrable : une décision motivée de poursuivre ou d’arrêter l’analyse.
Trente minutes peuvent suffire à détecter des fragilités manifestes. Elles ne remplacent ni l’étude des notes comptables ni l’analyse sectorielle et la valorisation, indispensables avant d’engager une part significative de son capital.
Deux sociétés du même secteur : laquelle semble la plus solide financièrement ?
Entre deux sociétés du même secteur, la plus solide financièrement est généralement celle qui combine une rentabilité durable, un endettement supportable, une génération de trésorerie régulière et une activité relativement résistante aux difficultés économiques. La comparaison doit utiliser des indicateurs calculés de manière cohérente, sur les mêmes périodes et en tenant compte des différences de modèles économiques.
Un taux de marge opérationnelle de 8 % ne s’interprète pas de la même manière dans la distribution alimentaire et dans les logiciels. Les besoins d’investissement, les volumes d’activité et la structure des coûts diffèrent profondément.
Il est donc préférable de sélectionner trois à cinq entreprises comparables, idéalement de taille et de positionnement proches, plutôt que de rapprocher deux sociétés uniquement parce qu’elles appartiennent à un secteur très large.
Le tableau suivant propose une grille reproductible. Il ne présente pas de résultats réels : les deux colonnes indiquent ce qu’il faut relever pour chaque entreprise.
| Indicateur | Société A | Société B |
|---|---|---|
| Croissance du chiffre d’affaires | Tendance sur plusieurs exercices | Tendance sur la même période |
| Marge opérationnelle | Niveau, stabilité et évolution | Niveau, stabilité et évolution |
| ROE : rentabilité des capitaux propres | Rendement et structure des fonds propres | Rendement et structure des fonds propres |
| Dette nette / EBITDA | Poids de la dette rapporté à l’activité | Ratio calculé avec les mêmes définitions |
| Couverture des intérêts | Capacité du résultat à couvrir les charges financières | Capacité calculée sur la même base |
| Flux de trésorerie disponible | Niveau et régularité sur plusieurs années | Niveau et régularité sur plusieurs années |
| Conversion des bénéfices en trésorerie | Rapprochement du résultat et du cash opérationnel | Rapprochement selon une méthode identique |
Une marge élevée suggère une meilleure efficacité économique, mais peut aussi traduire une activité plus risquée ou un sous-investissement temporaire. Un ROE important peut résulter d’une bonne rentabilité ou d’un recours élevé à l’endettement. De même, un faible ratio dette nette/EBITDA est favorable dans de nombreux secteurs, sans constituer un seuil universel de sécurité.
Les écarts comptables doivent ensuite être neutralisés autant que possible. Des référentiels différents, une acquisition récente, un produit exceptionnel ou un décalage dans les cycles économiques peuvent rendre une comparaison annuelle trompeuse. L’examen de plusieurs exercices et des méthodes de calcul réduit ces difficultés sans les supprimer totalement.
La comparaison quantitative doit enfin être complétée par des critères qualitatifs : position concurrentielle, dépendance envers un grand client, concentration des fournisseurs, qualité de la gouvernance et capacité à préserver ses marges.
Une entreprise peut ainsi présenter des comptes plus résistants que ses concurrentes sans constituer le meilleur investissement boursier. Cette seconde question exige de confronter sa qualité au prix de son action.
Quels signaux peuvent révéler qu’une société cotée est devenue trop chère ?
Une société cotée peut être devenue trop chère lorsque son prix suppose une croissance ou une rentabilité difficilement soutenable. Les signaux à examiner comprennent un PER inhabituellement élevé, des multiples supérieurs à ceux des concurrents, une hausse du cours plus rapide que celle des bénéfices et des prévisions particulièrement optimistes. Aucun de ces éléments ne suffit isolément à démontrer une survalorisation.
La valorisation consiste à rapprocher le prix demandé des bénéfices, des actifs, des flux de trésorerie et des perspectives économiques de l’entreprise. Les méthodes de valorisation par multiples du CFA Institute reposent notamment sur la comparaison avec des sociétés similaires et avec les références historiques pertinentes.
Quatre indicateurs peuvent orienter l’analyse :
- Le PER : rapport entre le cours de l’action et le bénéfice par action, historique ou prévisionnel. Il reflète notamment les attentes de croissance, mais devient peu interprétable lorsque les bénéfices sont négatifs ou exceptionnellement faibles.
- La valeur d’entreprise / EBITDA : rapproche une mesure de la valeur de l’activité de son résultat avant intérêts, impôts, dépréciations et amortissements. Ce multiple ne remplace pas l’analyse des investissements nécessaires ni des flux de trésorerie.
- Le rendement du dividende : rapport entre le dividende par action et le cours. Un rendement faible peut refléter un prix élevé, mais aussi une stratégie de réinvestissement des bénéfices.
- Le price-to-book : rapport entre la capitalisation boursière et les capitaux propres comptables. Son interprétation dépend notamment du secteur, du rendement des fonds propres et de la nature des actifs.
Le risque majeur d’un titre fortement valorisé est la double sanction. Si les perspectives se dégradent, les bénéfices attendus diminuent et les investisseurs peuvent simultanément accepter de payer un multiple plus faible.
Exemple pédagogique : l’effet d’une compression du PER
Dans un scénario entièrement hypothétique, une action se négocie 100 € avec un bénéfice annuel par action de 5 €, soit un PER de 20. Si le bénéfice par action attendu passe à 4 € et que le marché ramène le PER à 15, le prix correspondant serait de 60 €.
La baisse théorique de 40 % résulte ici de deux effets conjoints : la diminution du bénéfice retenu et la contraction du multiple. Ce calcul illustre un mécanisme de valorisation, sans constituer une prévision de marché.
Pour évaluer la plausibilité du prix, trois questions sont particulièrement utiles : les prévisions de croissance correspondent-elles à la taille du marché accessible ? La prime de valorisation par rapport aux concurrents repose-t-elle sur des avantages démontrables ? Le multiple actuel dépasse-t-il durablement son historique sans amélioration suffisante des fondamentaux ?
Un titre cher peut néanmoins rester cher pendant plusieurs années. Une rentabilité exceptionnelle, des revenus récurrents ou un avantage concurrentiel durable peuvent justifier une prime. La survalorisation estimée doit donc influencer le prix d’achat maximal, la marge de sécurité et éventuellement la taille de la position, plutôt que déclencher automatiquement une vente.
Une estimation raisonnable aujourd’hui peut devenir obsolète après une publication ou une décision stratégique. L’analyse doit donc être révisée lorsque les hypothèses importantes changent.
Quand revoir votre analyse après des résultats, une acquisition ou un changement de direction ?
L’analyse d’une société cotée doit être revue après toute information susceptible de modifier durablement ses bénéfices, sa situation financière, sa stratégie ou sa gouvernance. Les résultats annuels et semestriels justifient généralement une actualisation régulière. Une acquisition majeure, un avertissement sur résultats ou une rupture de direction peuvent nécessiter une réévaluation complète de la thèse d’investissement.
La fréquence de révision doit dépendre de l’importance des faits nouveaux, et non de la seule amplitude des variations quotidiennes du cours. Une baisse boursière peut provenir d’un mouvement général du marché sans altérer les perspectives de l’entreprise.
À l’inverse, une action relativement stable peut masquer une dégradation progressive de ses fondamentaux.
Les principaux déclencheurs à surveiller sont :
- Publications financières : vérifier l’évolution du chiffre d’affaires, des marges, du résultat, de la dette et de la trésorerie.
- Avertissement sur résultats : identifier si la difficulté est ponctuelle, cyclique ou structurelle.
- Acquisition ou cession importante : réexaminer le prix de l’opération, son financement et ses conséquences sur le périmètre du groupe.
- Changement de direction : apprécier la continuité de la stratégie, la gouvernance et les compétences du successeur.
- Mouvements significatifs au capital : analyser leur contexte, notamment lorsqu’ils concernent les principaux actionnaires ou dirigeants.
- Réorientation stratégique : déterminer si les avantages concurrentiels et les besoins de financement ont changé.
Il est utile de distinguer une mise à jour limitée d’une révision complète. Une variation modérée d’un indicateur peut simplement demander l’actualisation d’un tableau. Une opération transformant l’activité ou la structure financière impose de reprendre les projections, les risques et la valorisation.
Le changement de dirigeant nécessite une analyse nuancée. Le départ d’un fondateur fortement associé aux relations commerciales ou à la technologie centrale peut avoir des implications différentes de celui d’un dirigeant salarié remplacé dans le cadre d’une succession préparée. La stabilité de l’équipe, le parcours du successeur et ses orientations annoncées comptent davantage que le changement de personne considéré isolément.
La méthode la plus disciplinée consiste à rédiger une thèse d’investissement avant l’achat. Elle comporte trois à cinq raisons précises de détenir l’action, ainsi que les conditions qui invalideraient chacune d’elles.
Pour que cette démarche soit fiable, les nouvelles informations doivent être confrontées aux documents financiers complets, notamment lorsque les communiqués mettent surtout en avant des indicateurs ajustés.
Comment lire les documents comptables d’une société en moins d’une heure ?
Pour lire les documents comptables d’une société cotée en moins d’une heure, commencez par le compte de résultat, puis examinez le bilan, le tableau des flux de trésorerie et les principales notes annexes. Terminez par le rapport des auditeurs. Cette lecture priorisée permet d’identifier des incohérences et des risques, mais ne remplace pas un examen comptable approfondi.
Le rapport financier annuel contient de nombreuses informations. Plutôt que de le lire linéairement, concentrez-vous sur les états financiers consolidés, leurs comparatifs et les passages susceptibles de modifier l’interprétation des chiffres.
Une répartition indicative du temps peut être organisée ainsi :
- 15 minutes sur le compte de résultat : relever le chiffre d’affaires, le résultat opérationnel, les charges financières et le résultat net sur plusieurs exercices, idéalement trois au minimum.
- 10 minutes sur le bilan : observer la trésorerie, les emprunts, les capitaux propres, les créances clients et les stocks.
- 15 minutes sur les flux de trésorerie : comparer les bénéfices à la trésorerie générée par l’exploitation et examiner les dépenses d’investissement.
- 15 minutes sur les annexes : vérifier les méthodes comptables, les provisions, les risques, les engagements importants et les opérations avec des parties liées.
- 5 minutes sur l’audit : consulter l’opinion des commissaires aux comptes, les éventuelles réserves et les points d’attention signalés.
Le tableau des flux de trésorerie mérite une vigilance particulière. Il permet de distinguer les bénéfices comptabilisés des mouvements d’argent liés à l’activité. Une entreprise dont le résultat net augmente alors que les flux opérationnels restent durablement faibles peut rencontrer des difficultés de conversion de ses ventes en encaissements.
Ce constat n’établit toutefois pas une manipulation des comptes. La saisonnalité, les modalités de paiement, les provisions et les variations du besoin en fonds de roulement peuvent expliquer des écarts temporaires. Le tableau des flux constitue un outil de recoupement essentiel, sans être impossible à présenter de manière trompeuse.
Dans les notes, examinez en priorité les règles de reconnaissance du chiffre d’affaires, les provisions et dépréciations, les goodwill issus d’acquisitions, les tests de perte de valeur, les engagements de location, les retraites et les litiges importants.
Les transactions avec des parties liées peuvent aussi révéler des dépendances économiques ou des situations nécessitant une attention particulière. Les engagements hors bilan doivent être replacés dans le cadre des normes applicables, certaines obligations étant désormais reconnues directement au bilan.
Une heure de lecture peut orienter efficacement l’investigation. Elle ne permet ni de certifier la qualité des comptes ni d’exclure une fraude. L’un des risques les plus importants à approfondir reste la consommation de trésorerie provoquée par la croissance elle-même.
Pourquoi une croissance rapide peut-elle provoquer une crise de trésorerie ?
Une croissance rapide peut provoquer une crise de trésorerie lorsqu’une entreprise doit financer ses stocks, ses commandes et les délais de paiement de ses clients avant d’encaisser ses ventes. Le besoin en fonds de roulement augmente alors plus vite que les liquidités disponibles. Une société rentable sur le plan comptable peut ainsi manquer d’argent pour poursuivre son activité.
Le mécanisme tient au décalage entre les dépenses et les encaissements. Une entreprise peut devoir acheter ses matières premières, payer ses salariés et livrer ses produits plusieurs semaines avant de recevoir le règlement de ses clients.
Lorsque les volumes augmentent, ces avances de trésorerie peuvent progresser fortement. Le bénéfice comptable mesure la performance selon des règles d’enregistrement des produits et charges ; il ne correspond donc pas nécessairement à l’argent disponible sur le compte bancaire.
Le besoin en fonds de roulement (BFR) peut être approché par les stocks et les créances d’exploitation, diminués des dettes d’exploitation correspondantes. Sa composition exacte dépend du modèle économique et des postes retenus.
Les entreprises industrielles, les distributeurs disposant de stocks importants et les prestataires facturant de grands clients avec des délais de paiement longs sont particulièrement exposés à ce décalage. Certaines entreprises technologiques ou en développement doivent également financer des dépenses avant de générer les revenus correspondants.
À l’inverse, les sociétés qui encaissent rapidement leurs clients tout en bénéficiant de délais fournisseurs favorables peuvent avoir des besoins de financement plus réduits, voire un BFR négatif. Les règles ne sont donc pas uniformes d’un secteur à l’autre.
Exemple hypothétique : une croissance qui absorbe la trésorerie
Une entreprise réalise un résultat net positif de 300 000 € sur un exercice. Sur la même période, ses stocks augmentent de 250 000 € et ses créances clients de 200 000 €, tandis que ses dettes fournisseurs progressent de 100 000 €.
Dans ce scénario simplifié, ces trois variations représentent une consommation nette de trésorerie de 350 000 € liée au BFR. En l’absence d’autres ajustements, elle dépasse le résultat net. L’entreprise peut alors afficher un bénéfice tout en ayant besoin d’un financement supplémentaire.
Pour analyser une société cotée, il faut rapprocher sur plusieurs années le résultat net, le flux de trésorerie opérationnel, l’évolution des stocks, les créances clients et les délais de règlement. L’augmentation du BFR peut être normale pendant une phase d’expansion, mais elle devient préoccupante si les encaissements ne suivent pas ou si les financements disponibles s’épuisent.
La question suivante concerne le financement de la croissance. L’autofinancement limite la dépendance extérieure, tandis que l’endettement accroît les contraintes de remboursement. Une augmentation de capital peut renforcer les liquidités, mais aussi diluer les actionnaires existants.
La solidité d’une entreprise dépend finalement de la cohérence entre son activité, ses bénéfices, ses actifs, ses engagements et les flux de trésorerie effectivement générés. Cette cohérence se vérifie en rapprochant les trois états financiers fondamentaux.
À retenir avant d’examiner les états financiers
- Un bénéfice comptable ne prouve pas que l’entreprise dispose des liquidités nécessaires pour financer son activité.
- La croissance, la dette et les besoins d’investissement doivent être analysés conjointement pour comprendre les risques de financement.
- Les états financiers doivent être rapprochés entre eux, en tenant compte des annexes et des observations des auditeurs.
Quels documents comptables examiner pour comprendre rapidement la santé d’une entreprise ?
Pour comprendre rapidement la santé d’une entreprise, trois documents comptables sont essentiels : le compte de résultat, le bilan et le tableau des flux de trésorerie. Le premier mesure la rentabilité, le deuxième présente les actifs et les financements, et le troisième explique les mouvements de liquidités. Leur lecture croisée est indispensable pour éviter une interprétation incomplète des performances.
Le compte de résultat répond à une question fondamentale : l’entreprise gagne-t-elle de l’argent grâce à son activité ? Il présente les revenus et les charges de l’exercice, permettant notamment d’étudier les marges, les charges financières et le bénéfice net.
Le bilan décrit les ressources et les obligations financières à une date donnée. L’actif regroupe les éléments détenus ou contrôlés, tandis que le passif présente les capitaux propres et les dettes. Il permet d’identifier les besoins de financement, la liquidité et les risques associés à la structure financière.
Le tableau des flux de trésorerie explique comment les liquidités évoluent. La norme IAS 7 sur les flux de trésorerie distingue les flux liés aux activités opérationnelles, aux investissements et au financement pour les entreprises appliquant les normes IFRS.
Ces états répondent à des questions complémentaires :
| Document | Question principale | Vérification prioritaire |
|---|---|---|
| Compte de résultat | L’activité est-elle rentable ? | Évolution des revenus, marges et bénéfices |
| Bilan | Comment l’entreprise est-elle financée ? | Dette, liquidités, fonds propres et BFR |
| Tableau des flux de trésorerie | L’activité génère-t-elle du cash ? | Flux opérationnels, investissements et financement |
Le premier recoupement consiste à examiner comment le résultat net participe à l’évolution des capitaux propres, en tenant également compte des dividendes, émissions d’actions, autres éléments du résultat global et éventuelles opérations sur le capital.
Le deuxième rapprochement concerne la trésorerie. La variation des liquidités figurant au bilan doit être rapprochée des flux de trésorerie, en considérant les effets de change, les changements de périmètre et les définitions des équivalents de trésorerie.
Pour une société cotée appartenant à un groupe, les comptes consolidés sont généralement prioritaires. Ils donnent une vue d’ensemble des entités contrôlées, alors que les comptes sociaux décrivent la situation juridique et financière d’une société prise isolément. Les participations ne donnant pas le contrôle doivent être examinées pour distinguer les résultats et capitaux propres attribuables aux actionnaires de la société mère.
Ces documents sont disponibles dans les rapports financiers publiés sur les sites investisseurs. Les obligations de publication dépendent du pays, du marché de cotation et du statut de l’émetteur. Les rapports semestriels et, lorsqu’elles existent, les communications intermédiaires permettent de compléter les comptes annuels.
Avant de conclure, vérifiez l’opinion des commissaires aux comptes, les éventuelles réserves, les observations sur la continuité d’exploitation, les engagements significatifs et la régularité des publications. Une opinion d’audit favorable procure un niveau d’assurance défini par les normes d’audit, sans garantir l’absence de tout risque financier.
Avant un éventuel achat, rassemblez le dernier rapport annuel, les publications intermédiaires disponibles et les données de valorisation. Consignez ensuite les points solides, les incertitudes et les conditions qui remettraient en cause votre analyse. Une décision d’investissement doit reposer sur cet ensemble d’éléments, et non sur un ratio séduisant ou une variation récente du cours.
Faut-il maîtriser la comptabilité pour analyser une action ?
Une connaissance approfondie de la comptabilité n’est pas indispensable pour effectuer un premier filtrage. Comprendre le chiffre d’affaires, les marges, les bénéfices, l’endettement et les flux de trésorerie permet déjà d’identifier plusieurs risques importants. Les sociétés aux structures complexes, aux acquisitions nombreuses ou aux méthodes comptables particulières demandent toutefois des compétences supplémentaires.
Peut-on analyser une société cotée sans abonnement à une plateforme financière ?
Oui. Les rapports annuels, les rapports semestriels et de nombreuses informations réglementées sont accessibles gratuitement sur les sites des sociétés cotées. Les documents publiés auprès des autorités de marché permettent également de vérifier une partie des informations. Les outils payants facilitent parfois les comparaisons et l’accès aux historiques, mais ne remplacent pas la lecture des sources officielles.
Une entreprise sans dette est-elle forcément un meilleur investissement ?
Non. Une dette faible réduit certaines contraintes financières, mais ne garantit ni la rentabilité ni une valorisation raisonnable. Une entreprise endettée peut disposer de flux de trésorerie stables et d’une capacité de remboursement satisfaisante. L’analyse doit porter sur le coût de la dette, ses échéances, la liquidité et la résistance de l’activité à un scénario défavorable.
Quelle différence existe-t-il entre une action sous-évaluée et une action dont le cours a beaucoup baissé ?
Une action dont le cours a chuté est simplement devenue moins chère qu’auparavant. Une action potentiellement sous-évaluée se négocie à un prix inférieur à une estimation raisonnablement étayée de sa valeur, compte tenu des risques et des perspectives. Si les bénéfices futurs se dégradent fortement, une baisse du cours peut être justifiée sans créer d’opportunité d’investissement.
Comment prendre en compte l’incertitude dans l’estimation du prix d’une action ?
Il est préférable d’étudier plusieurs scénarios plutôt que de retenir une prévision unique. Un scénario central, un scénario favorable et un scénario défavorable peuvent intégrer des hypothèses distinctes de croissance, de marges et de financement. L’écart entre le prix de marché et les estimations obtenues doit être apprécié selon la fiabilité des informations, l’incertitude des projections et la tolérance au risque de l’investisseur.